Accident juste après avoir envoyé sa lettre de résiliation : qui paie ?
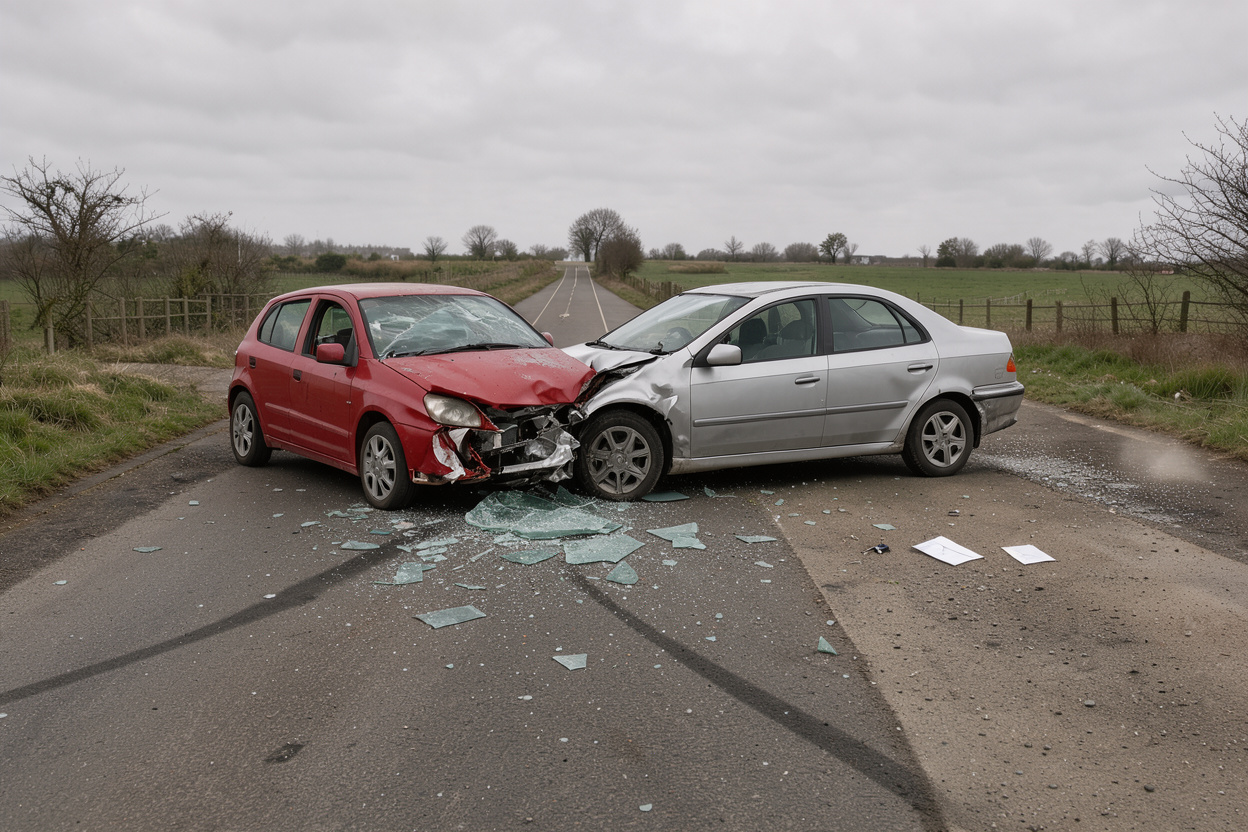
Vous venez d’envoyer votre demande de résiliation, ou votre nouvel assureur vient de la transmettre, et un accident se produit quelques jours plus tard. La réponse courte : envoyer une lettre ne met pas fin au contrat. Avec la loi Hamon, la résiliation prend effet un mois après la réception de la demande par l’assureur. Tant que ce délai court, votre contrat actuel reste en vigueur, et c’est donc en principe votre assureur actuel qui applique ses garanties, selon les termes de votre contrat.
Cette règle est simple sur le papier, mais elle soulève des questions très concrètes : que se passe-t-il si le nouveau contrat a déjà été signé, si l’accident a lieu la veille de la fin du préavis, ou si l’assureur tarde à traiter le courrier ? Cet article déroule la chronologie, explique ce qui dépend du contrat et indique les démarches à faire après l’accident.
À retenir
– Une demande de résiliation Hamon ne produit ses effets qu’un mois après sa réception par l’assureur : jusque-là, le contrat continue.
– En cas de sinistre, c’est la date de l’événement qui compte : si vous étiez assuré ce jour-là, l’assureur de l’époque gère l’indemnisation jusqu’au bout.
– Le nouveau contrat prend effet à la date où l’ancien s’arrête : il ne couvre pas un accident survenu avant cette date.
– Déclarez le sinistre à l’assureur actuel dans les délais prévus par le contrat, même si vous partez.
– Le sinistre figurera sur votre relevé d’informations et pourra jouer sur votre bonus-malus chez le nouvel assureur.
Pourquoi la lettre de résiliation ne suspend pas la couverture
La loi Hamon permet de résilier une assurance auto à tout moment après un an de contrat, sans motif et sans frais. Le point essentiel est celui du préavis : selon la MAIF, la résiliation intervient un mois après la réception de la demande, et le nouvel assureur se charge des formalités auprès de l’ancien, ce qui garantit la continuité de la couverture obligatoire.
Autrement dit, entre l’envoi de la demande et la fin du préavis, vous n’êtes pas dans un vide juridique. L’assurance de responsabilité civile est obligatoire pour circuler, et le contrat en cours la fournit jusqu’à la date d’effet de la résiliation. Le mécanisme Hamon est précisément construit pour qu’il n’y ait aucun jour sans assurance.
Cette logique explique aussi pourquoi il ne faut pas résilier soi-même son ancien contrat avant d’avoir souscrit le nouveau : la démarche déléguée au nouvel assureur évite toute période sans couverture. Pour comprendre en détail ce rôle, voir le rôle du nouvel assureur dans la résiliation.
La date du sinistre fixe l’assureur qui paie
Selon Meilleurtaux, la règle est simple : c’est la date du sinistre qui compte. Si vous étiez assuré au moment de l’événement, la première compagnie gère l’indemnisation jusqu’au bout, indépendamment de votre changement d’assureur. La même page précise que la résiliation n’influence pas l’indemnisation déjà déclarée, garantie selon les termes du contrat initial.
Deux conséquences pratiques en découlent.
- Accident pendant le préavis : votre assureur actuel reste l’interlocuteur. Ses garanties (responsabilité civile, et selon votre formule, dommages, vol, bris de glace, assistance) s’appliquent avec leurs conditions, franchises et exclusions habituelles.
- Accident après la date d’effet : c’est alors le nouvel assureur, dont le contrat a pris le relais, qui intervient.
Ce qui varie selon le contrat : le niveau de garantie souscrit, les franchises, les exclusions (par exemple le conducteur non désigné ou un défaut de permis) et les délais de déclaration. Le fait d’avoir envoyé une lettre de résiliation n’est pas, en soi, une cause d’exclusion : les garanties restent celles du contrat, tant qu’il n’est pas terminé.
Le calendrier du préavis, jour par jour
Pour savoir qui paie, reconstituez la chronologie avec trois dates : la date de réception de la demande par l’assureur, la date de fin du contrat (un mois après cette réception) et la date d’effet du nouveau contrat.
- Jour J : réception de la demande. Le délai d’un mois court à compter de la réception, et non de l’envoi. Un envoi par lettre recommandée, ou la transmission par le nouvel assureur, permet de dater cette réception.
- De J à J + 1 mois : le contrat actuel continue. Tout accident de cette période relève du contrat en cours.
- À la date de fin : bascule. Le nouveau contrat prend effet à la date où l’ancien s’arrête. Il n’y a en principe ni chevauchement voulu ni trou de garantie.
Le préavis d’un mois est fixé par la loi ; il ne se négocie pas au cas par cas.
Un cas fréquent : l’accident survient le lendemain de la signature du nouveau contrat, mais avant sa date d’effet. Un contrat signé n’est pas forcément déjà actif : c’est la date d’effet indiquée dans les conditions particulières qui détermine à partir de quand le nouvel assureur couvre. En cas de doute, cette date est à relire avant de rouler ou, en cas d’accident, avant de déclarer.
Que faire concrètement après l’accident
L’urgence n’est pas de savoir qui paie, mais de sécuriser votre dossier. Voici l’ordre raisonnable des démarches.
- Assurer la sécurité et rassembler les éléments : constat amiable rempli avec l’autre conducteur, photos, coordonnées des témoins, circonstances précises.
- Déclarer le sinistre à l’assureur qui couvrait le véhicule à la date de l’accident, dans le délai prévu par le contrat. Le contrat indique le délai applicable ; il est court en pratique, et le respecter évite des discussions inutiles.
- Conserver la preuve de la date de l’accident (constat daté, éventuellement récépissé de dépôt de plainte en cas de vol ou de délit de fuite) et la preuve de la date de votre demande de résiliation.
- Informer le nouvel assureur de l’accident, sans attendre : il vous demandera de toute façon des informations sur votre historique, et une omission peut poser problème.
- Continuer à payer les cotisations dues jusqu’à la date d’effet, comme d’habitude.
Ne cherchez pas à « annuler » la résiliation pour être mieux indemnisé, ni à antidater quoi que ce soit : une fausse déclaration sur la date ou les circonstances peut entraîner de lourdes conséquences prévues par le Code des assurances. La transparence sur les dates protège votre dossier.
L’ancien assureur reste responsable, même si vous partez
Il arrive qu’un assuré pense que « partir » libère l’assureur de ses obligations, ou qu’il faut attendre d’être chez le nouvel assureur pour être indemnisé. Ce n’est pas le cas pour un sinistre daté d’avant la fin du contrat : l’ancien assureur instruit le dossier, mandate un expert si nécessaire, indemnise selon le contrat et, pour les dommages causés à des tiers, prend en charge la responsabilité civile.
Le fait que la résiliation ait été demandée ne doit pas ralentir le traitement. Si l’assureur traîne ou invoque le départ pour refuser sa garantie, des recours existent : voir contester un refus de garantie pendant le préavis. Pour la question voisine de l’indemnisation d’un dossier ouvert mais pas encore réparé au moment du changement, voir sinistre non réparé et changement d’assureur.
Un mot sur la résiliation en elle-même : rien n’empêche de poursuivre le changement d’assureur après un accident. Comme le rappelle Meilleurtaux, il est possible de changer d’assurance auto malgré un sinistre en cours. Vous pouvez donc maintenir votre projet de départ, en gardant à l’esprit que le dossier reste géré par l’assureur de la date du sinistre.
Conséquences sur le bonus-malus et sur le nouveau contrat
Un accident survenu pendant le préavis reste rattaché à votre historique. Selon Meilleurtaux, le sinistre vous suit pendant cinq ans via votre relevé d’informations, et si vous êtes responsable, un malus s’appliquera chez le nouvel assureur. Le relevé d’informations est le document que l’ancien assureur délivre et qui retrace vos antécédents ; le nouvel assureur s’en sert pour établir votre tarif.
Autrement dit, changer d’assureur ne « remet pas les compteurs à zéro ». Le coefficient de bonus-malus, tenant compte d’un accident responsable, suivra votre nouveau contrat. Pour comprendre la mécanique, voir comment votre historique suit votre nouveau contrat.
Le nouvel assureur peut aussi tenir compte de l’accident dans son tarif, ou dans l’analyse du risque, selon ses propres règles de souscription. Déclarer l’accident spontanément vaut mieux que le voir apparaître ensuite sur le relevé.
Ce qui peut compliquer la situation
Certaines situations méritent une attention particulière.
- Demande de résiliation reçue tardivement ou perdue : si l’assureur conteste la date de réception, la fin du contrat peut être discutée. Conservez l’accusé de réception ou la confirmation de transmission.
- Nouveau contrat prenant effet plus tôt que prévu : si les deux contrats coexistent quelques jours, l’accident relève de celui qui était en vigueur, et il faut le déclarer aux deux si les deux couvraient le véhicule. Les règles applicables en cas de cumul dépendent des contrats.
- Accident avec un tiers : la victime est indemnisée par l’assureur de responsabilité civile en vigueur à la date de l’accident, indépendamment de votre projet de changement.
- Contrat de moins d’un an : si le contrat n’a pas encore un an, la loi Hamon ne joue pas de la même façon ; la résiliation peut nécessiter un motif et un justificatif, comme le rappelle Meilleurtaux. Le raisonnement sur la date du sinistre reste identique.
- Cotisation payée d’avance : lors de la résiliation, l’ancien assureur rembourse au prorata la période non couverte, selon la MAIF.
Pour les modalités générales de résiliation par lois Chatel et Hamon, la page du Crédit Agricole résume bien les deux mécanismes, et SOS Malus rappelle que la démarche peut passer par le nouvel assureur ou par une lettre avec avis de réception envoyée directement à l’assureur.
FAQ
Qui paie si l’accident a lieu pendant le mois de préavis Hamon ?
C’est l’assureur dont le contrat est encore en vigueur à la date de l’accident, donc l’assureur actuel, selon les garanties prévues au contrat. La lettre ou le mandat de résiliation ne suspend pas ces garanties : elles courent jusqu’à la date d’effet de la résiliation.
Mon nouveau contrat est signé mais pas encore actif : suis-je couvert par lui ?
Pas avant sa date d’effet. La signature ne suffit pas : c’est la date d’effet inscrite dans les conditions particulières qui compte. Jusqu’à cette date, c’est le contrat actuel qui couvre, et il est donc essentiel de ne pas interrompre son paiement.
L’assureur peut-il refuser de m’indemniser parce que j’ai demandé la résiliation ?
La demande de résiliation n’est pas, en elle-même, un motif de refus : le contrat s’applique jusqu’à son terme, avec ses garanties et ses exclusions habituelles. Si un refus vous est opposé, demandez-le par écrit avec sa motivation, puis reportez-vous aux recours décrits dans les articles consacrés au refus de garantie.
L’accident change-t-il mon tarif chez le nouvel assureur ?
Il peut : le sinistre figure sur le relevé d’informations pendant cinq ans selon Meilleurtaux, et un accident dont vous êtes responsable entraîne un malus qui suit le nouveau contrat. Le montant exact dépend du barème et de la politique de l’assureur choisi.
Conclusion
Un accident juste après l’envoi d’une lettre de résiliation ne place pas l’assuré dans une zone grise : la résiliation Hamon prend effet un mois après la réception de la demande, et jusque-là le contrat en cours s’applique. La date du sinistre désigne l’assureur payeur, l’ancien assureur reste tenu de traiter le dossier jusqu’au bout, et le nouveau contrat ne couvre que les événements postérieurs à sa date d’effet.
Trois réflexes résument l’essentiel : dater précisément les événements (réception de la demande, date d’effet, accident), déclarer sans délai le sinistre à l’assureur concerné, et prévenir le nouvel assureur. Enfin, gardez à l’esprit que l’accident suivra votre historique : le changement d’assureur reste possible, mais il ne fait pas disparaître le sinistre.